
今年8月底,立法院三讀通過《產業創新條例》部分條文修正。新聞最常看到的標題,是「員工獎酬股票緩課額度從500萬元提高到1,000萬元」,看起來像是一則離一般人很遠的稅務新聞。
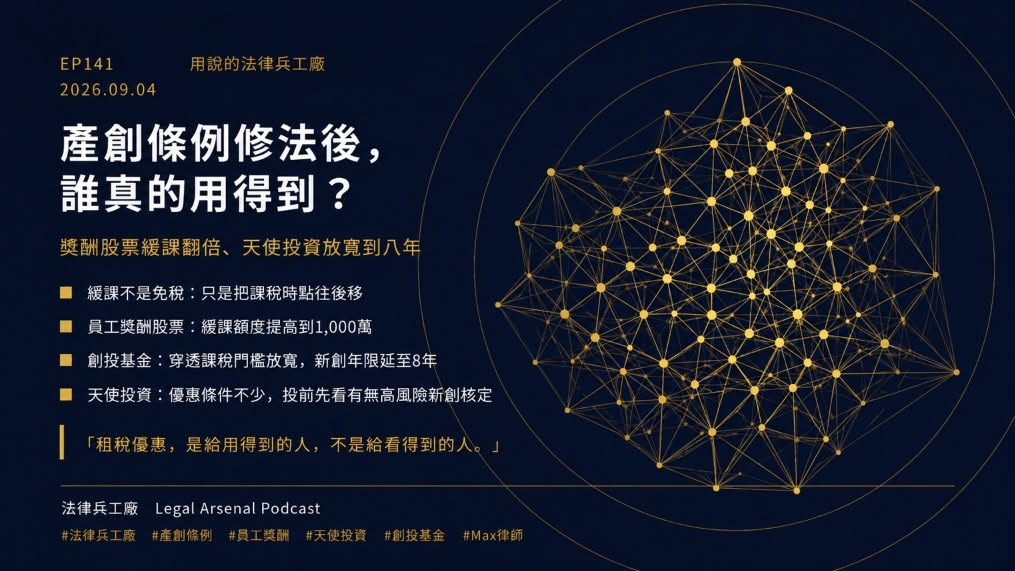
《2026-09-04 用說的法律兵工廠:EP141 產創條例修法後,誰真的用得到?獎酬股票緩課翻倍、天使投資放寬到八年》
(本集單口,收聽如留言連結)
今年8月底,立法院三讀通過《產業創新條例》部分條文修正。新聞最常看到的標題,是「員工獎酬股票緩課額度從500萬元提高到1,000萬元」,看起來像是一則離一般人很遠的稅務新聞。
但仔細看這次修法,其實剛好影響新創圈三個很重要的角色:拿公司股票當獎金的員工、正在募資的新創公司,以及投入早期公司的天使投資人。
這一集,我們從這三種人的角度,拆解這次修法到底改了什麼,以及誰真的用得到。
第一個重點,是員工獎酬股票的緩課額度翻倍。先講清楚,所謂「緩課」不是免稅,而是把原本取得股票時就可能產生的所得稅,延後到股票轉讓或撥轉時再處理。對於拿到股票、卻沒有現金可以繳稅的新創與科技業員工來說,這是一個非常實際的制度。而且符合持股及繼續服務一定期間等條件,未來課稅時還有較有利的計算方式。
至於這次最重要的變化,就是年度緩課額度從500萬元提高到1,000萬元,而且新額度是從2027年1月1日起適用。公司如果正在規劃年底或明年初發股票,發放時點、認股權的執行日、限制員工權利新股的可處分日,都可能直接影響適用結果。
第二個重點,是創投基金。過去有限合夥創投基金如果想適用穿透課稅,必須在一定期間內達到相當高的新創投資比例,如此反而可能讓基金為了維持租稅資格,被迫加快投資。(但當然,也可能都還是不投,畢竟新創投資的高失敗率、近年次級市場熱潮等)
這次修法把第三年至第六年的投資比例重新調整,讓基金有更長時間布局,同時把符合資格的新創公司,從成立未滿五年放寬到未滿八年,也讓部分採海外控股架構、但實際營運團隊在台灣的新創,更有機會被納入。
第三個重點,則跟個人天使投資人最直接相關。
依第23條之2,符合條件的個人投資高風險新創事業,持有滿一定期間後,可以把部分投資金額從所得中減除。這次同樣把新創公司的年限從五年放寬到八年,理論上可以適用的投資標的增加不少。但真正的問題是:優惠不是「投新創就有」。
投資人身分、現金認購新股、單一公司的投資金額、持有期間,以及最重要的「高風險新創事業」核定,都有明確條件。少一個程序,都可能讓原本以為可以抵稅的投資,最後完全用不到優惠。
最後,這次修法也引起蠻多討論。目前天使投資優惠主要鼓勵「個人直接投資」,但實務上的天使投資越來越常透過SPV、基金或投資組織來集中管理。如果三十位天使為了各自享有租稅優惠,全部直接進入一家新創公司的股東名簿,後續的公司治理與下一輪募資反而可能變得更麻煩;但如果集中到SPV,又可能失去個人投資優惠。所以這次修法的方向是放寬,但真正值得問的是:「制度有沒有跟上市場現在實際運作的方式」?
此值得大家深思,因為租稅優惠從來不是「新聞寫了就有」。
 租稅優惠是給用得到的人,不是給看得到的人。
 本集時間軸
 01:15 修法對象盤點:攸關獎酬員工、募資新創老闆與個人投資人 04:25 獎酬股票痛點:帳上有所得卻沒現金,恐變繳稅負擔 06:40 緩課非免稅:僅延後所得認定,但能用孰低價計稅免吃虧 08:45 實務避坑指南:董監事不適用緩課,且擇定計稅方案後不變更 11:35 搶奪國際人才:緩課額度上調至千萬,須注意適用時間與落日 12:46 適用股票類型:涵蓋庫藏股等五種公司法獎酬機制 16:20 穿透課稅困境:為符合租稅優惠,面臨被迫盲投新創壓力 18:35 投資門檻下修:達標時間拉長且新創放寬至八年,利多 21:55 天使投資要件:老股排除,標的須核定高風險新創事業 24:15 全台獲高風險新創核定僅兩百多家,看得到吃不到 26:30 股權管理災難:大量自然人股東,阻礙新創後續募資 29:00 投資架構兩難:集中股權利於管理,卻讓天使痛失個人優惠 32:25 業界期待:盼放寬法人適用穿透課稅,兼顧投資營運效率 33:00 總結
《EP141 產創條例修法後,誰真的用得到?獎酬股票緩課翻倍、天使投資放寬到八年》
 Apple Podcast → https://tinyurl.com/4snrnce4 SoundOn → https://tinyurl.com/mr95reza KKBOX → https://tinyurl.com/dem4bekz Spotify → https://tinyurl.com/urrv7tap
更新日期:2026-11-14